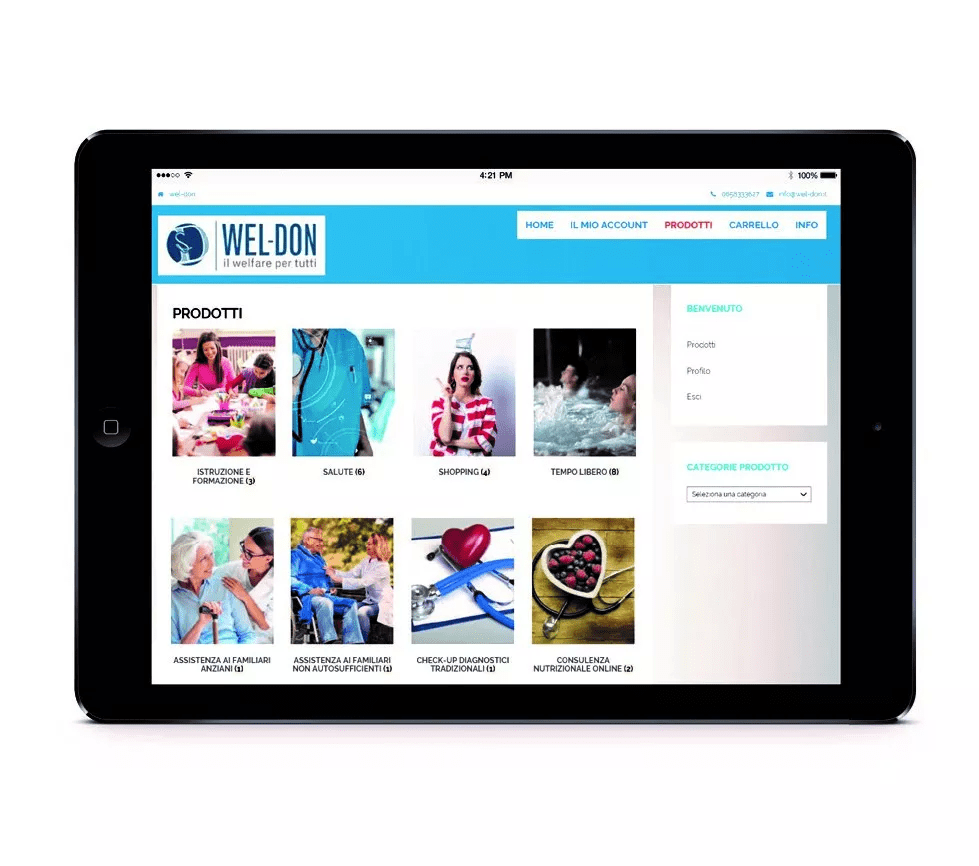
Wel-Don è la piattaforma di welfare aziendale di Studio Donati: i dipendenti la usano per spendere il credito welfare, l'azienda per gestire il piano con un processo ordinato e documentato. Studio Donati, consulenti del lavoro dal 1959, progetta il piano, redige il regolamento, ne verifica l'inquadramento fiscale e contributivo e lo integra nell'elaborazione delle buste paga.
Richiedi una demo Ricevi la checklist "Welfare dopo il decreto Omnibus"
Perché affidare il welfare a un consulente del lavoro
Il welfare dà un vantaggio fiscale reale solo se il piano è impostato correttamente. Un regolamento incompleto o un rimborso documentato male espongono l'azienda a recuperi di imposte e contributi. Per questo con Wel-Don la piattaforma non arriva mai da sola: il piano viene costruito e seguito da consulenti del lavoro.
Regolamento e destinatari
Analizziamo la popolazione aziendale, individuiamo le categorie omogenee di dipendenti e redigiamo il regolamento o l'accordo aziendale, compresi i casi di conversione del premio di risultato.
Inquadramento fiscale e contributivo
Ogni servizio del piano è ricondotto alla norma di riferimento (art. 51 TUIR) e alla prassi dell'Agenzia delle Entrate, con le regole di documentazione dei rimborsi.
Integrazione con il payroll
I rimborsi approvati sul portale confluiscono nel cedolino, i limiti dei fringe benefit vengono monitorati e i dati restano coerenti con la Certificazione Unica.
Aggiornamento normativo continuo
Il regolamento e il paniere vengono aggiornati alle novità: correttivo Omnibus (D.Lgs. 148/2026), fringe benefit 2025-2027, nuovo testo unico delle imposte sui redditi in vigore dal 2027.
Come funziona Wel-Don
- Analisi e regolamento. Definiamo con l'azienda budget, destinatari e servizi, e redigiamo il regolamento.
- Attivazione del credito. Il credito welfare viene caricato sulla posizione di ogni dipendente, che accede al portale con credenziali personali.
- Scelta del dipendente. Il dipendente acquista servizi tramite voucher oppure chiede il rimborso di spese già sostenute, caricando la documentazione.
- Rimborso in busta paga. Dopo la verifica dei requisiti, il rimborso viene liquidato con la retribuzione, di regola nel mese successivo.
Cosa si può includere nel piano welfare
- Educazione e istruzione dei familiari: asili nido, rette scolastiche e universitarie, mensa, libri di testo, centri estivi, baby-sitting (art. 51, c. 2, lett. f-bis, TUIR).
- Assistenza ai familiari anziani o non autosufficienti, anche in RSA (art. 51, c. 2, lett. f-ter, TUIR).
- Istruzione, ricreazione, sport, viaggi e servizi sanitari per il dipendente e la famiglia, tramite voucher (art. 51, c. 2, lett. f, e art. 100 TUIR).
- Fringe benefit: buoni acquisto e carburante e, per il 2025-2027, rimborso di utenze domestiche, affitto e interessi sul mutuo dell'abitazione principale, entro 1.000 euro annui (2.000 euro con figli fiscalmente a carico).
- Previdenza complementare: versamenti aggiuntivi al fondo pensione, deducibili dal 2026 fino a 5.300 euro annui.
- Abbonamenti al trasporto pubblico per il dipendente e i familiari fiscalmente a carico (art. 51, c. 2, lett. d-bis, TUIR).
Il vantaggio economico del welfare
Un aumento in denaro sconta contributi a carico dell'azienda e del dipendente e l'IRPEF con le addizionali: al lavoratore arriva una parte dell'importo lordo. Lo stesso importo erogato in servizi welfare, entro i limiti e alle condizioni dell'art. 51 TUIR, non concorre a formare il reddito di lavoro dipendente e arriva al dipendente per intero.
Il risparmio effettivo dipende dal contratto applicato, dalle retribuzioni e dalla composizione del piano. Per questo lo calcoliamo sui dati dell'azienda: puoi chiedere una simulazione del risparmio per la tua popolazione aziendale.
Welfare, payroll e trasparenza retributiva
Il welfare funziona meglio quando è gestito insieme alle buste paga. Le aziende che affidano a Studio Donati il payroll hanno i rimborsi welfare integrati direttamente nel cedolino. Con PTD – Pay Transparency Donati il welfare entra nell'analisi della politica retributiva richiesta dalla direttiva europea sulla trasparenza salariale.
Welfare aziendale dopo il decreto correttivo Omnibus
Il D.Lgs. 7 agosto 2026, n. 148 ha cambiato le regole sui familiari che possono beneficiare del welfare, con effetto anche sul 2025. La checklist dello Studio indica cosa verificare in azienda:
- i familiari ammessi ai rimborsi di istruzione e assistenza, anche se non conviventi;
- i casi in cui resta richiesto il requisito del familiare fiscalmente a carico;
- i rimborsi 2025 e 2026 eventualmente negati o tassati;
- i punti del regolamento welfare da aggiornare per il 2027.
Domande frequenti sul welfare aziendale
Che cos'è una piattaforma di welfare aziendale?
È il portale con cui i dipendenti utilizzano il credito welfare messo a disposizione dall'azienda: acquistano servizi tramite voucher o chiedono il rimborso di spese ammesse, come istruzione dei figli o assistenza ai familiari. L'azienda gestisce budget, rimborsi e documentazione in un unico processo tracciabile.
Serve un regolamento per attivare il welfare aziendale?
Sì, è lo strumento che definisce destinatari, importi e servizi. Se il piano deriva da un contratto, da un accordo o da un regolamento che vincola l'azienda, il costo è interamente deducibile (art. 95 TUIR). Se il piano è adottato volontariamente, la deducibilità delle opere e dei servizi dell'art. 51, c. 2, lett. f) è limitata al 5 per mille delle spese per il personale (art. 100 TUIR).
Quali familiari possono beneficiare del welfare dopo il decreto correttivo Omnibus?
Per i rimborsi di istruzione e di assistenza ai familiari anziani o non autosufficienti valgono il coniuge, i figli e gli altri familiari indicati all'art. 433 del codice civile, anche se non conviventi e non fiscalmente a carico (D.Lgs. 148/2026). Per l'abbonamento al trasporto pubblico i familiari devono essere fiscalmente a carico.
Qual è il limite dei fringe benefit nel 2026?
Per il 2025, il 2026 e il 2027 il limite è di 1.000 euro annui, elevato a 2.000 euro per i dipendenti con figli fiscalmente a carico. Nel limite rientrano anche i rimborsi di utenze domestiche, affitto e interessi sul mutuo dell'abitazione principale (legge 207/2024, art. 1, c. 390). Se il limite viene superato, l'intero importo diventa imponibile.
Il welfare può sostituire il premio di risultato?
Sì, se il contratto collettivo aziendale o territoriale lo prevede, il dipendente può scegliere di ricevere il premio di risultato in servizi welfare (legge 208/2015, art. 1, commi 182 e seguenti). In questo caso i servizi scelti non concorrono a formare il reddito, nei limiti previsti dalla norma.
Come si integra Wel-Don con l'elaborazione delle buste paga?
I rimborsi approvati sul portale vengono liquidati in busta paga, di regola nel mese successivo alla richiesta. Quando lo Studio elabora anche il payroll, il passaggio è diretto e i limiti fiscali sono controllati sul singolo dipendente.
